
Voici ce que ça signifie pour ton portefeuille!
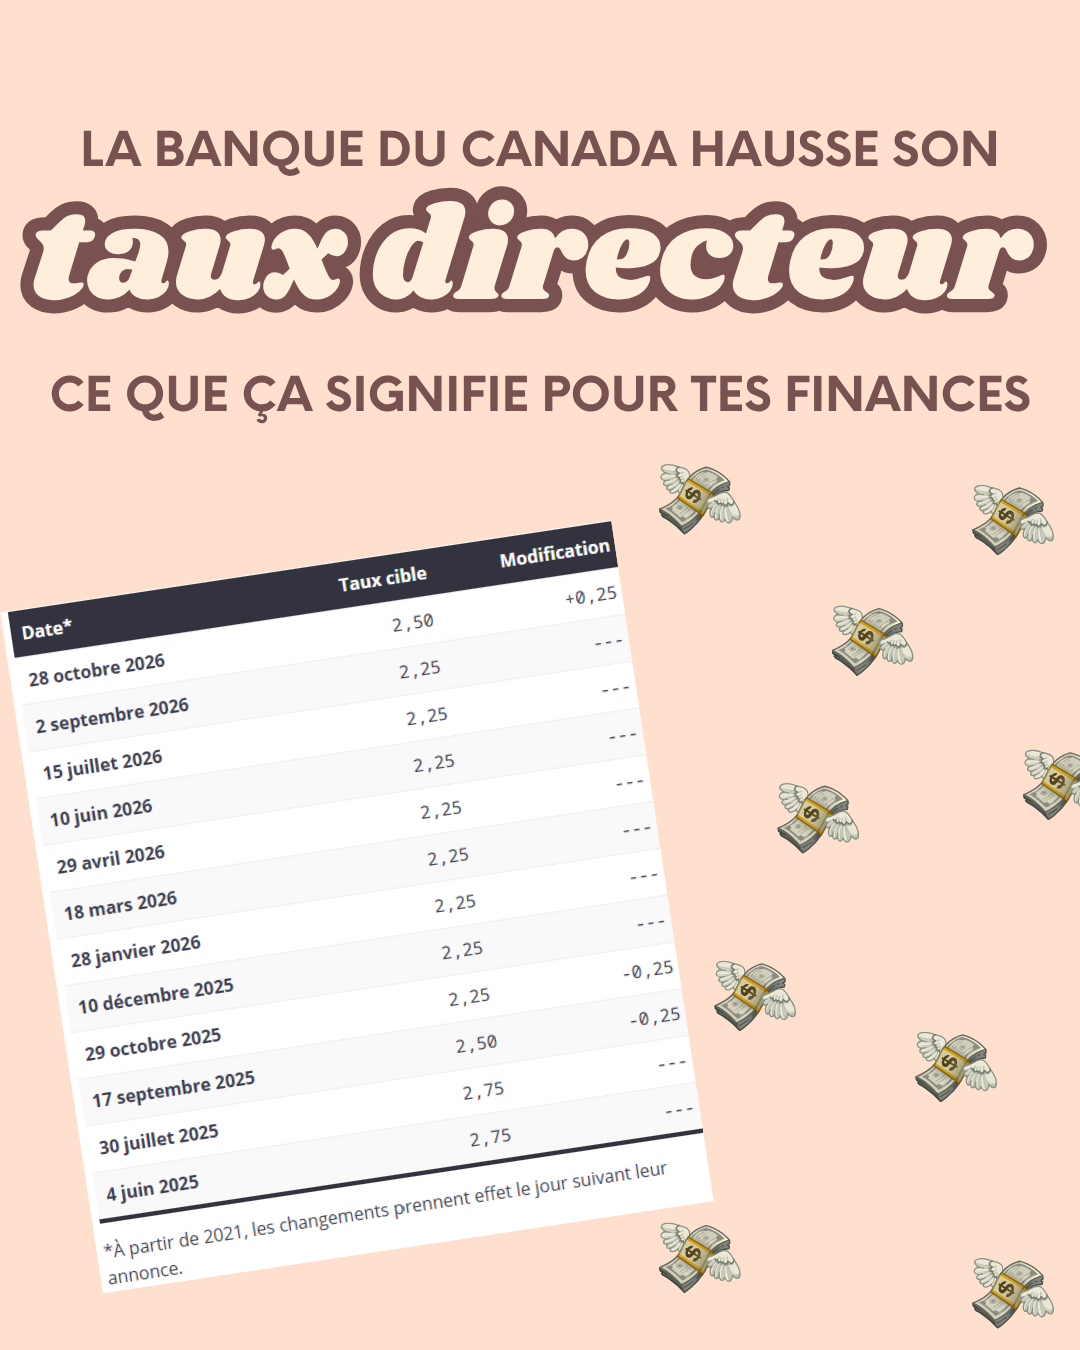
C’est officiel après plusieurs jours de spéculation! Pour la première fois depuis juillet 2023, la Banque du Canada a augmenté son taux directeur et l’a fait passer de 2,25 % à 2,50 %. Après un an de statu quo, le message est clair : la menace de l’inflation est revenue sur le radar. Voici ce qui a motivé la décision et, surtout, ce que ça veut dire pour ton portefeuille.
Qu’est-ce que le taux directeur?
Le taux directeur, c’est le taux auquel les institutions financières se prêtent de l’argent entre elles pour une seule journée. C’est aussi le principal outil que la Banque du Canada utilise pour garder l’inflation près de sa cible de 2 %, à l’intérieur d’une fourchette de 1 à 3 %. La Banque réévalue le taux directeur 8 fois par année, à des dates déterminées à l’avance.
Pourquoi la Banque a-t-elle haussé son taux directeur?
Dans un contexte d’incertitude mondiale, la Banque du Canada a pris la décision de relever le taux directeur notamment à cause du conflit au Moyen-Orient, qui dure maintenant depuis plus de 8 mois. Ce conflit a un impact direct sur le prix du pétrole et de l’essence, ce qui contribue à la hausse de l’inflation. Jusqu’ici, les entreprises ont surtout absorbé ces hausses de coûts, mais la Banque croit qu’elles pourraient en refiler une plus grande partie à leur clientèle au cours de la prochaine année.
La Banque s’attend donc à ce que l’inflation atteigne environ 3,5 % d’ici la fin de l’année, et elle a relevé sa prévision pour 2027 à 3 % en moyenne, un point de plus que ce qu’elle prévoyait en juillet. Elle ne voit pas de retour à sa cible de 2 % avant le milieu de 2028. En haussant son taux maintenant, elle veut éviter que la hausse du prix de l’énergie se transforme en inflation généralisée sur tous les biens et services.
La prochaine annonce
La Banque laisse la porte ouverte à d’autres hausses, mais dit vouloir procéder avec prudence vu l’incertitude (Moyen-Orient, relations commerciales avec les États-Unis). La prochaine annonce aura lieu le 9 décembre 2026.
Ce que ça signifie pour tes finances
Si tu as une hypothèque à taux variable
C’est toi qui sentiras l’effet le plus rapidement. Les banques ajustent habituellement leur taux préférentiel dans les jours qui suivent une annonce. Le taux préférentiel des grandes banques devrait donc grimper.
Pour te donner une idée, voici l’augmentation approximative du paiement mensuel pour une hypothèque à paiements variables amortie sur 25 ans (hausse de 0,25 point) :
| Solde de l’hypothèque | Hausse approximative par mois |
|---|---|
| 300 000 $ | environ 40 $ |
| 400 000 $ | environ 55 $ |
| 500 000 $ | environ 70 $ |
Calcul illustratif et montants arrondis; ton montant réel dépend de ton taux, de ton amortissement restant et de ton prêteur.
Si ton hypothèque à taux variable est à paiements fixes (taux variable, mais paiement constant), ton versement ne changera pas, mais une plus grande part ira aux intérêts et une moins grande au capital.
Si tu as une hypothèque à taux fixe
La hausse du taux directeur ne change rien à ton paiement d’ici ton renouvellement, mais ton taux pourrait être plus élevé à ce moment-là. En effet, les taux fixes ne suivent pas directement le taux directeur, mais plutôt les rendements des obligations du gouvernement du Canada de 5 ans, qui ont déjà monté ces derniers mois. Si ton renouvellement approche, magasine tôt et demande à ton prêteur de garantir un taux à l’avance.
Marges de crédit et prêts variables
Les marges de crédit (personnelles ou hypothécaires) et les prêts auto à taux variable sont généralement liés au taux préférentiel. Chaque tranche de 50 000 $ sur une marge te coûtera environ 10 $ de plus par mois en intérêts. Pas énorme pris isolément, mais c’est un bon moment pour rembourser les soldes les plus coûteux.
Cartes de crédit
Les taux des cartes de crédit (souvent autour de 20 %) ne bougent généralement pas avec le taux directeur!
Ton épargne
Bonne nouvelle si tu épargnes : les comptes d’épargne à intérêt élevé, les CPG et les fonds de placement du marché monétaire pourraient offrir des rendements un peu plus intéressants dans les prochaines semaines.
Si tu prévois acheter une propriété
Un taux plus élevé réduit légèrement ta capacité d’emprunt et durcit le test de résistance. Si tu es en processus d’achat, faire préapprouver ton financement te permet de bloquer un taux pendant quelques mois.
Que faire maintenant? Une petite liste
- Vérifie le type de ton hypothèque et sa date de renouvellement.
- Révise ton budget pour absorber une hausse de paiement, et peut-être d’autres d’ici 2027.
- Priorise le remboursement de tes dettes à taux variable (marges de crédit en tête).
- Pas de panique! Une hausse d’un quart de point demeure modeste, et le taux reste bien en deçà des sommets de 2023.
Prends le contrôle de ton budget avec ma boîte à outils finances
Une hausse de taux, c’est le bon moment pour faire le point. Ma boîte à outils réunit trois fichiers Excel et Google Sheets déjà programmés pour t’aider à passer à l’action :
- Modèle de budget : pour voir où va ton argent et absorber une hausse de paiement.
- Planificateur de paiement des dettes : pour savoir quelles dettes rembourser en premier et payer le moins d’intérêts possible.
- Suivi de la valeur nette : pour avoir le portrait global de tes finances.
29,99 $, paiement unique, accès à vie.
En résumé
La Banque du Canada a haussé son taux directeur de façon préventive : elle craint que l’essence et le pétrole chers finissent par faire monter le prix de tout le reste. Pour la plupart des ménages, l’impact immédiat est limité, mais il touche d’abord ceux qui ont des dettes à taux variable. Le prochain rendez-vous est le 9 décembre.
Cet article est fourni à titre informatif seulement et ne constitue pas un conseil financier personnalisé. Consulte un conseiller ou ton institution financière pour une recommandation adaptée à ta situation.
Sources : Banque du Canada, communiqué du 28 octobre 2026; TD Économique; La Presse Canadienne.
